

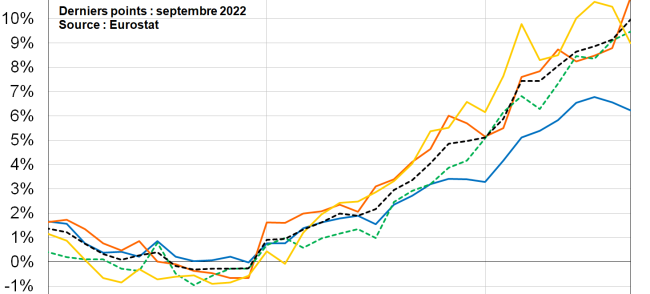
En zone euro, l’inflation mesurée par l’indice des prix à la consommation harmonisé (IPCH) a renoué avec des niveaux proches de la cible de 2% fixée par la BCE, après le pic de 10,6% atteint en octobre 2022. Cette trajectoire de désinflation, confirmée mois après mois par les publications d’Eurostat, marque un retournement significatif. Mais le chiffre agrégé reste plus nuancé qu’il n’y paraît.
Deux forces opposées pèsent sur l’indice global. La composante énergie joue un rôle déflationniste : les prix se sont normalisés après le choc gazier et électrique de 2022, contribuant à comprimer le chiffre de tête. L’alimentation reflue aussi progressivement, sans avoir encore retrouvé ses niveaux d’avant la crise. Ces deux effets de base flattent l’indicateur global, mais ils masquent la persistance d’une inflation de services qui résiste nettement.
Les écarts entre pays membres restent significatifs. En Allemagne, la désinflation a progressé rapidement, portée par la normalisation des prix énergétiques. La France affiche une inflation légèrement inférieure à la moyenne de la zone, en partie grâce aux mécanismes d’amortissement déployés lors du choc de 2022. D’autres économies, notamment celles plus tournées vers les services et le tourisme, connaissent une trajectoire différente.
L’inflation de services : baromètre central de la BCE
Pour tout observateur des marchés de taux, c’est la composante services qui constitue l’indicateur central. Elle se maintient aux alentours de 4% en rythme annuel dans la zone euro, soit le double de la cible globale. Cette persistance s’explique avant tout par la dynamique des salaires nominaux, qui ont progressé depuis 2022 pour compenser en partie la perte de pouvoir d’achat.
Les services sont par nature une catégorie à forte intensité de main-d’œuvre. Quand les coûts salariaux augmentent, les prix des services suivent, avec un décalage mais sans l’amortisseur des marchés de matières premières ou des chaînes d’approvisionnement mondiales. Cette mécanique est bien documentée dans les bulletins économiques de la BCE, mais elle est souvent sous-estimée dans les commentaires qui s’arrêtent au seul chiffre agrégé.
Pour la BCE, la situation crée un dilemme clair. L’inflation globale se rapproche de la cible, ce qui justifie des baisses de taux directeurs. Mais l’inflation de services envoie un signal de vigilance persistant. Depuis juin 2024, la BCE a engagé un cycle d’assouplissement par étapes successives. La question qui oriente désormais les anticipations de marché n’est plus de savoir si la BCE va baisser ses taux, mais jusqu’où et à quelle vitesse elle peut aller sans relâcher prématurément la pression sur cette composante résistante.
Ce que les marchés obligataires ont intégré et ce qui reste ouvert
Les marchés de taux réagissent à chaque publication Eurostat avec une sensibilité que les praticiens connaissent bien. Un chiffre d’inflation inférieur aux attentes du consensus pousse généralement les rendements des Bunds et des OAT à la baisse, car il renforce les anticipations de baisses de taux supplémentaires. Un chiffre supérieur aux attentes produit l’effet inverse, parfois avec une brutalité notable sur les positions à duration longue.
Ce mécanisme cache une complexité de second niveau. La BCE observe non seulement le niveau de l’inflation, mais aussi sa composition et sa trajectoire dans le temps. Les données sur la croissance des salaires en zone euro, publiées régulièrement par Eurostat, restent sur ce point un paramètre décisif : si la progression des salaires ralentit durablement, l’inflation de services devrait finir par suivre.
Sur la courbe des taux, cette incertitude se traduit par des primes de terme qui demeurent élevées sur les maturités longues, même si le mouvement général reste à la compression des rendements. Un gestionnaire de portefeuille obligataire compose avec une configuration asymétrique : opportunité de duration si la désinflation de services s’accélère, risque de repricing si elle s’avère plus lente qu’escompté.
Les implications concrètes pour la gestion de portefeuille
Pour un investisseur actif, les données d’inflation en zone euro devraient se traduire en décisions concrètes sur plusieurs dimensions.
Sur les obligations, l’environnement actuel favorise globalement les titres à duration longue : les baisses de taux attendues de la BCE compriment les rendements et font progresser la valeur des papiers existants. Mais si l’inflation de services venait à surprendre à la hausse de manière persistante, les obligations indexées reprendraient un intérêt relatif dans une allocation défensive. Le risque est symétrique, et il justifie une gestion active de la duration.
Sur les actions, la désinflation progressive est favorable aux secteurs à forte valorisation, car la baisse des taux d’actualisation rehausse la valeur présente des flux futurs. Les valeurs financières voient leur contexte se compliquer : les marges d’intérêt, qui avaient bénéficié de la remontée des taux entre 2022 et 2024, se compriment à mesure que la BCE abaisse ses taux directeurs. Les foncières cotées, longtemps sous pression, peuvent retrouver de l’attrait à mesure que les taux de capitalisation se normalisent.
Pour un directeur financier d’entreprise, les chiffres d’inflation orientent également les hypothèses de construction budgétaire. Le rythme de modération de l’inflation de services conditionne les projections de masse salariale et les clauses d’indexation dans les contrats de long terme, tout comme les anticipations de coûts opérationnels. Une désinflation plus rapide que prévu libère des marges ; une inflation de services qui tarde à céder maintient la pression.
Désinflation réelle, incertitudes persistantes sur les services
Le retour de l’inflation vers la cible de 2% en zone euro marque une étape réelle dans la normalisation post-choc. Les efforts de politique monétaire conduits par la BCE depuis 2022 ont produit des effets mesurables sur la demande agrégée et sur les anticipations d’inflation de long terme, qui restent bien ancrées autour de 2% selon les instruments de marché, notamment les swaps d’inflation à cinq ans sur cinq ans.
Mais la partie n’est pas entièrement jouée. L’inflation de services, miroir des tensions sur le marché du travail et du processus de rattrapage salarial, continuera d’orienter les décisions de la BCE dans les prochains trimestres. Les prochaines publications Eurostat seront scrutées pour détecter si cette composante commence à décrocher, ou si elle ancre un niveau plancher qui complique la trajectoire vers un assouplissement monétaire plus rapide.
Pour l’investisseur, le message de fond reste celui d’un cycle de désinflation en cours, différencié selon les secteurs et les pays. Lire derrière le chiffre agrégé, c’est ce qui distingue une décision de portefeuille fondée sur l’analyse d’une réaction de surface aux gros titres.


