

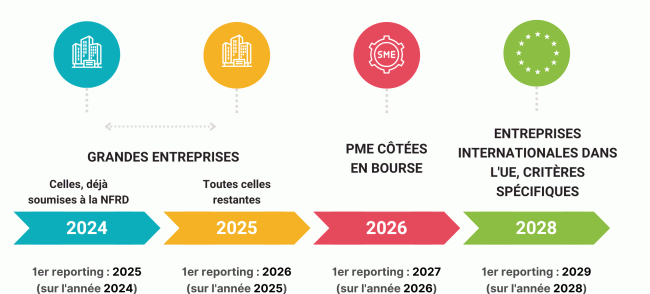
La CSRD remplace la directive NFRD (Non-Financial Reporting Directive), qui s’appliquait depuis 2018 à environ 11 000 entreprises en Europe. Le nouveau texte porte ce périmètre à près de 50 000 entités, selon les données de la Commission européenne, en intégrant toutes les grandes entreprises au sens du droit comptable ainsi que les PME cotées sur les marchés réglementés. Pour les grands groupes français déjà soumis à la NFRD, notamment ceux du CAC 40 et du SBF 120, les premiers rapports conformes aux nouveaux standards portent sur l’exercice 2024 et seront publiés dans les prochaines semaines, intégrés dans les documents d’enregistrement universel.
La différence avec la NFRD n’est pas simplement quantitative. Sous l’ancienne directive, les entreprises disposaient d’une grande latitude pour sélectionner leurs indicateurs, leurs référentiels et leurs périmètres de reporting. Résultat : deux entreprises du même secteur pouvaient publier des informations extra-financières quasi incomparables. La CSRD normalise ce paysage en imposant les European Sustainability Reporting Standards (ESRS), élaborés par l’EFRAG (European Financial Reporting Advisory Group) et adoptés par la Commission européenne en 2023. Ces standards couvrent douze thèmes, répartis entre les enjeux environnementaux, les questions sociales et la gouvernance d’entreprise, avec des indicateurs précis et des obligations de contextualisation. Pour un analyste qui cherchait jusqu’ici à comparer les données ESG de deux grands groupes, c’est une avancée structurelle.
La double matérialité, clé de lecture des nouveaux rapports
Le principe de double matérialité est ce qui distingue le plus profondément la CSRD des pratiques de reporting antérieures. Il exige des entreprises qu’elles rendent compte sous deux angles complémentaires.
Le premier, dit de matérialité financière (ou « outside-in »), consiste à identifier comment les enjeux de durabilité affectent la performance financière de l’entreprise : risques physiques liés au changement climatique sur les actifs industriels ou immobiliers, risques de transition issus des évolutions réglementaires, coûts liés aux ressources naturelles. C’est l’angle que les analystes financiers connaissaient déjà, notamment via les recommandations de la TCFD (Task Force on Climate-related Financial Disclosures).
Le second angle, dit de matérialité d’impact (ou « inside-out »), impose à l’entreprise de mesurer et de décrire les effets de ses propres activités sur l’environnement et la société. Cette dimension change fondamentalement la posture de l’émetteur : l’entreprise ne rend plus seulement compte de ses risques, elle documente ses impacts, positifs ou négatifs, sur des parties prenantes externes. Pour un investisseur, c’est une information d’une nature différente, qui demande un cadre d’interprétation propre.
En pratique, l’exercice de double matérialité implique que chaque grand groupe mène une analyse formalisée, auditée par un tiers, pour identifier quels enjeux de durabilité sont matériels selon ces deux angles. Cette analyse conditionne ensuite le contenu du rapport : une entreprise peut être dispensée de publier des indicateurs détaillés sur un thème si elle a démontré que ce thème n’est pas matériel pour elle. C’est un mécanisme de proportionnalité qui vise à éviter les rapports encyclopédiques sans substance. Dans la pratique, cette analyse constitue l’un des chantiers les plus complexes auxquels les directions financières ont été confrontées ces deux dernières années.
Ce que les premiers rapports 2025 vont concrètement montrer
Pour les lecteurs habitués à analyser les documents d’enregistrement universel des grands groupes français, les rapports de durabilité conformes à la CSRD vont apporter plusieurs changements structurels.
Le volume et la granularité des données vont augmenter de manière significative. Les ESRS imposent des tableaux d’indicateurs normalisés, avec des définitions standardisées, ce qui permettra pour la première fois des comparaisons sectorielles fiables entre grands groupes européens. L’Autorité des marchés financiers a d’ailleurs indiqué dans ses recommandations pour la campagne de communication financière 2025 qu’elle sera attentive à la qualité des analyses de matérialité et à la cohérence entre les informations publiées dans le rapport de durabilité et celles contenues dans le rapport financier.
La vérification par un tiers change ensuite la valeur de ces informations. Sous la NFRD, quelques grands groupes faisaient certifier leur rapport extra-financier, mais c’était une démarche volontaire. Sous la CSRD, une assurance limitée par un organisme tiers indépendant est obligatoire, avec une perspective d’assurance raisonnable à terme. Les cabinets d’audit ont massivement investi dans cette compétence ces dernières années, et les premières missions sur les rapports CSRD vont tester concrètement la robustesse des systèmes de collecte de données mis en place par les entreprises.
Le lien avec le rapport financier est aussi rendu explicite. La CSRD prévoit que les informations de durabilité soient intégrées dans le rapport de gestion, ce qui les place formellement au même niveau que les données financières traditionnelles. Pour un analyste crédit ou equity, cela signifie que les données ESG ne sont plus une annexe que l’on peut écarter : elles font partie du corpus documentaire dont on est censé tenir compte dans l’évaluation des risques et des perspectives.
Ce que cela change pour les gérants et les analystes
Du point de vue de la gestion d’actifs, la CSRD apporte quelque chose que les équipes ESG attendaient depuis plusieurs années : une base de données standardisée et auditée sur les grandes entreprises européennes. Jusqu’ici, les gérants qui voulaient intégrer des critères de durabilité dans leurs processus d’investissement dépendaient de fournisseurs de données privés, dont les méthodologies divergeaient et dont la couverture restait inégale. La CSRD va progressivement réduire cette dépendance, en créant un socle commun d’informations comparables.
Cela pose aussi de nouvelles questions. Comment traiter un écart entre l’évaluation de matérialité publiée par une entreprise et la perception qu’en a le gérant ? Comment intégrer les données d’impact dans les modèles de valorisation, quand elles ne se traduisent pas directement en flux de trésorerie ? Ces questions n’ont pas encore de réponse stabilisée dans la communauté financière, et c’est précisément là que l’analyse du praticien apporte de la valeur. À court terme, la capacité à lire ces nouveaux rapports de manière critique sera un avantage concurrentiel pour les équipes d’analyse capables de distinguer la conformité formelle de ce qui est réellement informatif sur la stratégie de durabilité d’une entreprise.
Un autre enjeu, souvent sous-estimé, concerne les émetteurs obligataires. Les investisseurs en dette, qui raisonnent davantage en termes de risques que d’opportunités, vont trouver dans les rapports CSRD des informations pertinentes sur l’exposition aux risques physiques et de transition, qui peuvent affecter la capacité de remboursement sur des horizons de cinq à dix ans. C’est un registre d’analyse que les agences de notation extra-financière ont commencé à développer, mais dont la cohérence avec les données publiées par les entreprises restait jusqu’ici difficile à vérifier.
CSRD : un nouveau contrat d’information entre entreprises et marchés
La CSRD n’est pas une contrainte administrative supplémentaire dans le paysage réglementaire européen. Elle reconfigure le contrat d’information entre les entreprises et les marchés, en posant des exigences de fond sur la qualité, la comparabilité et la vérification des données extra-financières. Les premiers rapports publiés cette année constitueront une base de référence imparfaite, mais réelle, sur laquelle les comparaisons futures seront construites et les attentes des marchés progressivement calibrées.
Pour un directeur financier ou un gérant de portefeuille, la capacité à décrypter ces documents et à en évaluer la substance réelle est désormais une compétence fondamentale. La question reste ouverte de savoir si la normalisation poussée des ESRS produira, comme espéré, une information vraiment comparable d’un secteur à l’autre, ou si les marges d’interprétation laissées aux entreprises laisseront subsister des divergences significatives. Les premiers exercices de reporting seront décisifs pour en juger.


