

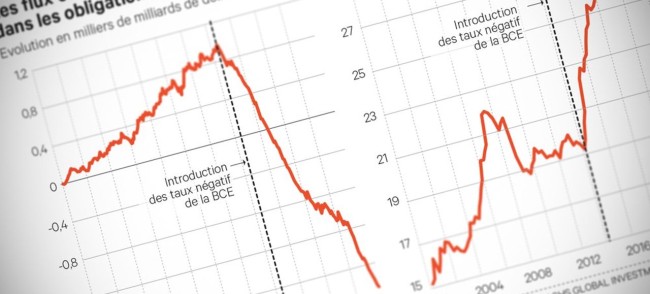
Après avoir porté son taux de dépôt de -0,5 % début 2022 à 4 % en septembre 2023, la
a amorcé son pivot en juin 2024 avec une première baisse de 25 points de base, suivie de plusieurs ajustements similaires dans les mois qui ont suivi. La séquence illustre la difficulté de l’exercice : calibrer la vitesse de la détente face à une inflation sous-jacente qui résiste dans les services, une croissance atone en zone euro et des marchés du travail qui restent relativement solides.
Le Conseil des gouverneurs avance prudemment. Le discours officiel de la BCE, tel qu’il ressort des communiqués publiés sur ecb.europa.eu, insiste sur la dépendance aux données (data-dependency) : chaque réunion peut produire une décision différente de ce qu’anticipent les marchés, selon les publications d’inflation et de croissance intervenues entre-temps. Pour Christine Lagarde, la prudence est un principe affiché. Pour les investisseurs, c’est une source d’incertitude qui ne se dissipe pas même quand la tendance générale est lisible.
L’enjeu pratique est là : il ne s’agit pas de savoir si les taux vont baisser (la direction est connue), mais à quelle vitesse, jusqu’à quel plancher, et avec quelles pauses intermédiaires. C’est précisément cette incertitude sur le rythme qui détermine les stratégies de positionnement sur les courbes de taux.
Ce que lisent les courbes souveraines en zone euro
La courbe des taux souverains agrège, à chaque instant, les convictions des gérants et des trésoriers sur la trajectoire des taux directeurs, la croissance et l’inflation à long terme. Elle ne prédit pas l’avenir, mais c’est probablement le meilleur résumé disponible des anticipations collectives du marché.
Dans un cycle de baisse, la mécanique habituelle est la suivante. La partie courte de la courbe (deux ans, cinq ans) descend en premier, ancrée aux anticipations de taux directeurs. La partie longue (dix ans, trente ans) réagit plus lentement, car elle intègre des paramètres supplémentaires : perspectives de croissance, prime de terme, niveau d’inflation structurelle attendu. Une pentification de la courbe, c’est-à-dire des taux longs qui remontent pendant que les taux courts baissent, peut indiquer que les marchés doutent de la capacité de la BCE à ramener durablement l’inflation vers sa cible de 2 %. À l’inverse, une courbe plate ou légèrement inversée traduit une conviction forte dans la réussite de l’atterrissage en douceur.
En France, le taux de l’OAT à dix ans sert de référence directe pour le coût de financement de l’État, mais aussi pour une part significative des financements d’entreprises et de collectivités locales. Son évolution a des conséquences pratiques qui vont bien au-delà des salles de marchés.
Les arbitrages que le cycle de détente remet sur la table
La phase de hausse rapide des taux (2022-2023) avait conduit la majorité des gérants à réduire la duration de leurs portefeuilles et à se réfugier sur des maturités courtes ou des fonds monétaires. Ce mouvement défensif était cohérent avec le contexte : quand les taux montent, la valeur de marché des obligations longues baisse, parfois brutalement.
Le pivot de la BCE repose à nouveau la question de l’allongement de duration. Des positions sur des souverains à huit-dix ans ou sur des obligations d’entreprises investment grade à sept ans redeviennent attractives pour deux raisons distinctes : le portage (rendement annuel encaissé) et la plus-value potentielle si les taux longs reculent dans la continuité du cycle. Certains gérants obligataires avaient commencé à reconstituer de telles positions dès fin 2023, en anticipant le pivot, une tendance documentée dans les données de flux de plusieurs sociétés de gestion françaises.
Deux autres arbitrages méritent d’être considérés. Le premier concerne les obligations indexées à l’inflation (OATi en France, BTPei en Italie). Si l’inflation sous-jacente reste au-dessus de la cible de la BCE plus longtemps que prévu, ces titres offrent une protection que les obligations à taux fixe ne peuvent pas assurer. Pour un trésorier d’entreprise exposé à une dette longue, ou pour un assureur vie face à des engagements en euros réels, cette couverture a une valeur concrète. Le second arbitrage porte sur les spreads de crédit : en phase de détente monétaire, les spreads investment grade tendent à se resserrer si la croissance se stabilise, tandis que le high yield exige davantage de sélectivité, car certains émetteurs surendettés à taux variable restent sous pression même quand le cycle global pivote.
Pour les trésoriers et les épargnants : ajuster sa stratégie sans surinterpréter le signal
La lecture des courbes de taux n’est pas réservée aux salles de marchés. Pour un directeur financier qui pilote la dette d’une PME ou d’une ETI, la question du moment optimal pour contracter un emprunt à taux fixe est directement liée à la trajectoire attendue de la BCE.
Emprunter à taux fixe aujourd’hui, c’est se protéger d’une éventuelle remontée des taux mais se priver du bénéfice complet de la détente à venir. Emprunter à taux variable, c’est profiter de la baisse mais prendre le risque d’une pause forcée si l’inflation résiste. Les financements hybrides ou les swaps de taux permettent de moduler ce profil, à condition de les calibrer en cohérence avec les flux de trésorerie prévisionnels.
Pour les investisseurs patrimoniaux, la question qui se pose est celle du rendement des fonds en euros. Après s’être redressé grâce à la hausse des taux 2022-2023, ce rendement pourrait se tasser à mesure que les obligations en portefeuille arrivent à maturité et sont réinvesties dans un environnement de taux plus bas. L’arbitrage entre fonds euros et unités de compte, ou entre souverains à duration longue et produits structurés, mérite d’être reconsidéré à la lumière du nouveau régime.
Il serait toutefois réducteur de lire ce cycle comme un simple retour vers les années de taux négatifs. L’inflation en zone euro, même en recul, reste structurellement plus présente qu’entre 2015 et 2021. Les bilans des banques centrales ont été largement réduits via le resserrement quantitatif. La probabilité d’un retour à un taux de dépôt négatif paraît faible à horizon raisonnable, ce qui signifie que le plancher du cycle de baisse se situera probablement au-dessus de zéro. Construire une stratégie sur l’hypothèse d’un retour aux années 2010 serait une erreur d’analyse.
Réviser les stratégies bâties sur la prémisse de taux élevés
Ce que le cycle de détente de la BCE impose concrètement, c’est une révision rigoureuse des stratégies construites sur la prémisse de taux élevés durables. Des allocations obligataires à la gestion de dette d’entreprise, en passant par les arbitrages patrimoniaux, les paramètres changent. Ceux qui avaient su lire la hausse à temps ont protégé leurs portefeuilles. Ceux qui liront la détente avec la même rigueur prendront leurs décisions avec un coup d’avance.
Sur les courbes de taux, la pentification ou la stabilisation des prochaines semaines donnera un signal précieux : les marchés croient-ils à un atterrissage en douceur de l’inflation, ou estiment-ils que la BCE devra marquer une pause plus tôt que prévu ? La réponse n’est pas encore écrite. Mais la courbe, elle, ne ment jamais longtemps.


